CRONOGRAMA PARA LA DECLARACIÓN JURADA ANUAL DEL IMPUESTO A LA RENTA PARA LAS PERSONAS NATURALES Y MYPE - 2023
SE RESUELVE:
Artículo 1. Objeto
La presente resolución de superintendencia tiene por objeto establecer:
1.1. los cronogramas de vencimiento del plazo para la presentación de la declaración jurada anual y pago del Impuesto a la Renta y del Impuesto a las Transacciones Financieras correspondiente al ejercicio gravable 2023 de:
a) las personas naturales y las Micro y Pequeñas Empresas (MYPE) del Régimen General del Impuesto a la Renta y del Régimen MYPE Tributario comprendidas en el ámbito de aplicación de la Ley N.° 31940.
b) los demás contribuyentes no comprendidos en el inciso anterior.
1.2. las fechas a partir de las cuales se pondrán a disposición los formularios virtuales aprobados por la Resolución de Superintendencia N.º 271-2019/SUNAT para dicho efecto, así como la fecha en la que se encontrará a disposición de los deudores tributarios la información personalizada que pueden utilizar para la declaración de los referidos tributos.
Artículo 2. Finalidad
La presente resolución de superintendencia tiene por finalidad permitir la programación oportuna del cumplimiento de la obligación de declarar y pagar el Impuesto a la Renta y el Impuesto a las Transacciones Financieras correspondientes al ejercicio gravable 2023, facilitando las labores de control de la administración tributaria.
Artículo 3. Definiciones
Para efecto de la presente resolución se entiende por:
a) APP Personas SUNAT: Al aplicativo desarrollado por la SUNAT que está a disposición en las tiendas virtuales de aplicaciones móviles y que permite a las personas naturales la realización de operaciones telemáticas con la SUNAT, previa descarga e instalación, a través de cualquier dispositivo móvil cuyo sistema operativo permita utilizar alguna o todas sus funcionalidades.
b) Declaración: A la declaración jurada anual del Impuesto a la Renta y a la declaración jurada anual del Impuesto a las Transacciones Financieras que grava las operaciones a que se refiere el inciso g) del artículo 9 del Texto Único Ordenado (TUO) de la Ley N.º 28194, Ley para la Lucha contra la Evasión y para la Formalización de la Economía, aprobado por el Decreto Supremo N.º 150-2007-EF.
c) Impuesto: Al Impuesto a la Renta.
d) ITF: Al Impuesto a las Transacciones Financieras que grava las operaciones a que se refiere el inciso g) del artículo 9 del TUO de la Ley N.º 28194, Ley para la Lucha contra la Evasión y para la Formalización de la Economía.
e) Deudores Tributarios comprendidos dentro de los alcances de la Ley N.° 31940:
1. A la persona natural que tenga la obligación de presentar la Declaración por rentas distintas a las de tercera categoría.
2. A las Micro y Pequeñas Empresas (MYPE), definidas como tales en el artículo 4 del Texto Único Ordenado (TUO) de la Ley de Impulso al Desarrollo Productivo y al Crecimiento Empresarial, aprobado por el Decreto Supremo N.° 013-2013-PRODUCE, que hayan obtenido ingresos anuales hasta el monto máximo de 1700 Unidades Impositivas Tributarias (UIT), considerando para tal efecto los ingresos netos anuales del año anterior al de la declaración, gravados con el Impuesto a la Renta.
3. A los sujetos comprendidos en el Régimen MYPE Tributario del Impuesto a la Renta, creado por el Decreto Legislativo N.° 1269.
No se encuentran comprendidas en esta definición las micro y pequeñas empresas (MYPE) que sean parte de un conjunto de agentes económicos nacionales o extranjeros, conformado al menos por dos miembros, cuando (i) alguno de ellos ejerce control sobre el otro u otros; o (ii) cuando el control sobre los agentes económicos corresponde a una o varias personas naturales que actúan como una unidad de decisión. Para estos efectos se entiende por control, la posibilidad de ejercer una influencia decisiva y continua sobre uno o varios agentes económicos mediante: a) derechos de propiedad o de uso de la totalidad o de una parte de los activos de una empresa, o b) derechos o contratos que permitan influir de manera decisiva y continua sobre la composición, deliberación o decisiones de los órganos de una empresa determinada directa o indirectamente la estrategia competitiva.
f) Resolución: A la Resolución de Superintendencia N.º 271- 2019/SUNAT, que aprueba disposiciones y formularios para la declaración jurada anual del Impuesto a la Renta y del Impuesto a las Transacciones Financieras. g) SUNAT Virtual : Al portal de la SUNAT en la Internet, cuya dirección es http:// www.sunat.gob.pe.
Artículo 4. Puesta a disposición de los formularios
Los formularios virtuales para la presentación de la Declaración correspondiente al ejercicio gravable 2023 se encontrarán disponibles de acuerdo con lo siguiente:
1. El Formulario Virtual N.° 709 – Renta Anual – Persona Natural está disponible en SUNAT Virtual y en el APP Personas SUNAT a partir del 12 de febrero de 2024.
2. El Formulario Virtual N.° 710: Renta Anual – Simplificado – Tercera Categoría y el Formulario Virtual N.° 710: Renta Anual – Completo – Tercera Categoría e ITF están disponibles en SUNAT Virtual a partir del 2 de enero de 2024.
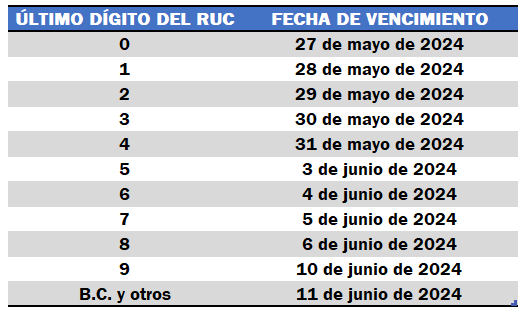
Artículo 5. Plazos para presentar la Declaración y efectuar el pago de regularización del impuesto y del ITF correspondiente al ejercicio gravable 2023, para los Deudores Tributarios comprendidos dentro del ámbito de aplicación de la Ley N.° 31940
Los Deudores Tributarios comprendidos dentro de los alcances de la Ley N.° 31940 presentan la Declaración y, de corresponder, efectúan el pago de regularización del Impuesto y del ITF correspondiente al ejercicio gravable 2023, de acuerdo con el siguiente cronograma:
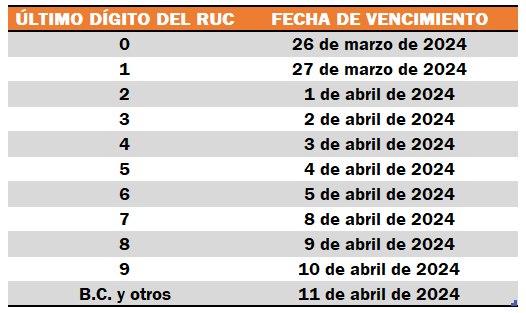
Artículo 6. Plazos para presentar la Declaración y efectuar el pago de regularización del impuesto y del ITF correspondiente al ejercicio gravable 2023, de los demás deudores tributarios no comprendidos dentro de los alcances de la Ley N.° 31940
Por el ejercicio gravable 2023, los deudores tributarios no comprendidos dentro de los alcances de la Ley N.° 31940 presentan la Declaración y, de corresponder, efectúan el pago de regularización del Impuesto y del ITF, de acuerdo con el siguiente cronograma:
Artículo 7. Puesta a disposición de la información personalizada
Para el ejercicio gravable 2023, la información personalizada a que se refiere el artículo 5 de la Resolución se encuentra disponible a partir del 12 de febrero de 2024.
DISPOSICIÓN COMPLEMENTARIA FINAL
Única. Vigencia La presente resolución entra en vigencia a partir del día siguiente de su publicación en el Diario Oficial “El Peruano”. Regístrese, comuníquese y publíquese.
Comentarios
Publicar un comentario